毫米波雷达:被低估的自动驾驶感知核心,产业爆发还缺什么
去年逛国内大型车展,满眼都是激光雷达的巨幅广告,问起毫米波雷达,不少厂家的导购都笑,说那是凑AEB法规的边角料,早就不重要了。
才过一年半,风向全变了。不少刚发布的新款L2+车型,悄悄把一颗甚至多颗4D成像毫米波雷达加回了传感器清单里。
这个反转,值得掰碎了说。
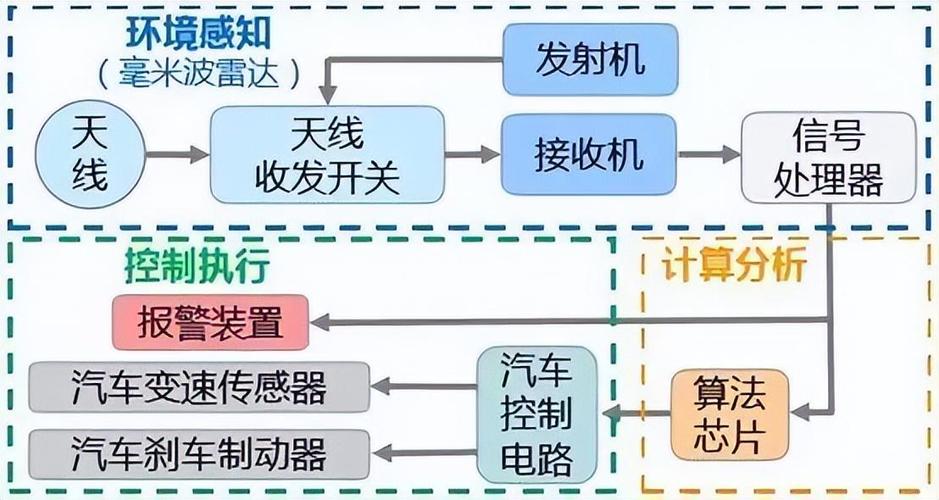 车载毫米波雷达工作原理示意图
最近十年的技术突破,把这个老部件拉出了冷门。原来主流的24GHz毫米波雷达,逐渐被77GHz替代,波长更短,分辨率更高。紧接着4D成像毫米波雷达出来了,不但能测距离速度方向,还能测出目标的高度信息,生成点云图,清晰度虽然比不上激光雷达,但已经足够勾勒出障碍物的轮廓。
不过话说回来,技术进步也没打破它天生的边界。它还是没法像摄像头那样识别交通标志牌的颜色文字,分辨率上限还是远低于高线数激光雷达。它永远做不到单打独斗,只能做补位的核心选手,对吧?
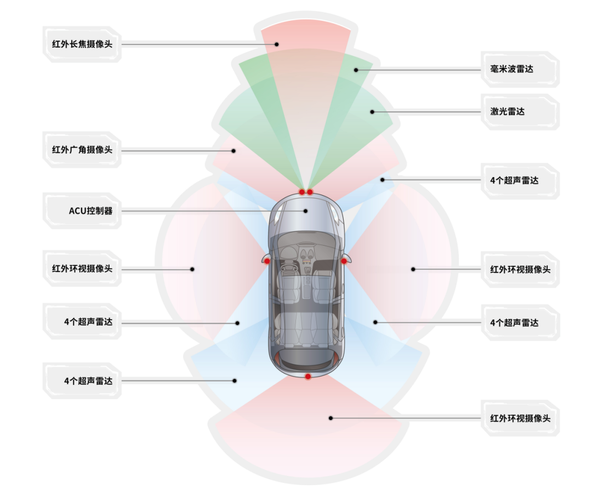 自动驾驶车载传感器布局示意图
除了车载,毫米波雷达的应用场景早就铺开了。智慧路口的流量检测,不怕雨雾,比线圈检测寿命长多了;安防领域的人体存在检测,不比摄像头,不会拍到人,隐私性更好,还能隔着墙测呼吸;甚至现在不少智能家居都加了毫米波雷达,做睡眠监测、老人跌倒检测,不用摄像头,用户接受度高多了。
产业链这边,变化也很大。前几年高端车载毫米波雷达芯片基本被博世、大陆这些海外巨头垄断,价格下不来。现在国内华为、德赛西威,还有不少初创公司都已经拿出了量产的77GHz芯片,价格打下来快一半,原来大几十一颗,现在十几二十就能拿到车规级产品,给量产落地铺了路。
落地障碍也不是没有。4D成像毫米波雷达的点云处理算法,很多国内厂商还没磨顺,识别精度和误报率的平衡还得调;车规认证周期长,小厂商熬不起,这些都是实打实的坎。
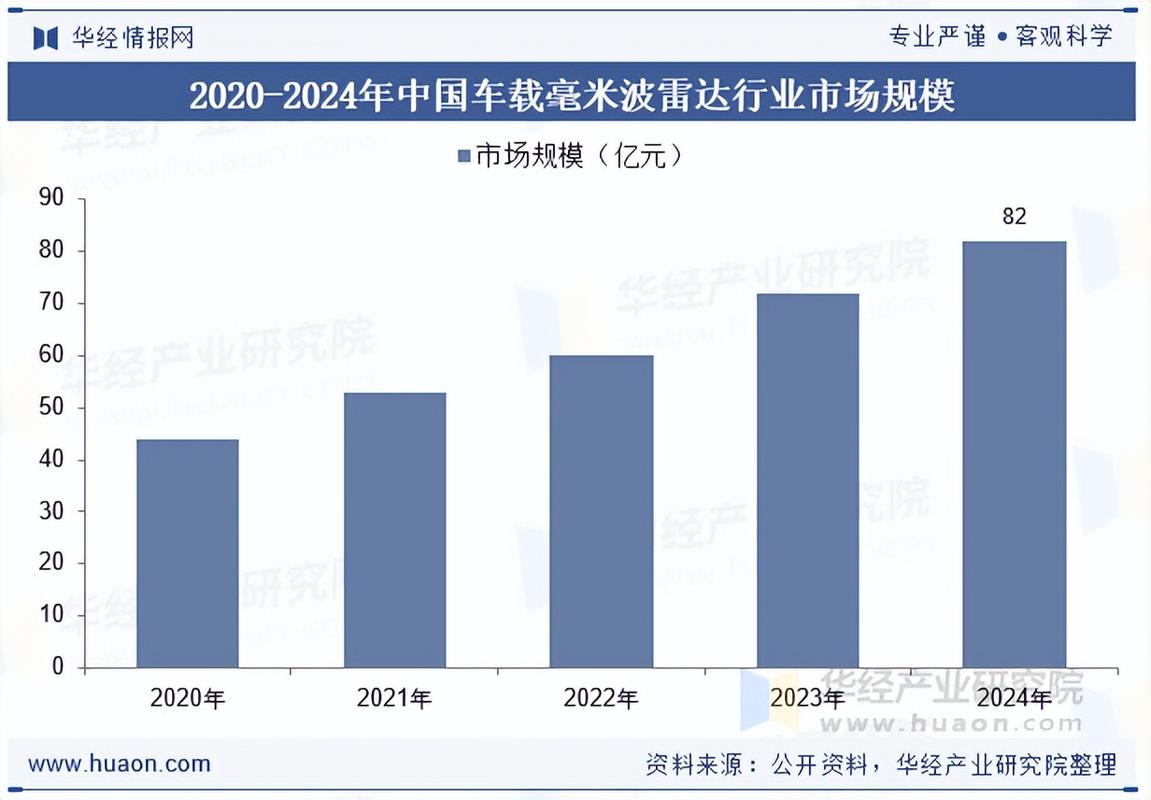 未来三年,毫米波雷达的产业机会在哪里?
先给一个明确的判断。毫米波雷达不会替代激光雷达,也不会替代摄像头,它会成为所有对可靠性要求高的感知场景的标配。
第一个机会,就是15万以内的亲民家用车的ADAS标配。这个价位装不起激光雷达,单靠摄像头应付复杂天气不靠谱,加一颗低成本的77GHz毫米波雷达,可靠性上去,成本只加几十块,对用户对厂家都是双赢。
第二个机会,就是L2+以上车型的多传感器融合方案,现在越来越多的厂商接受了“毫米波+摄像头+激光雷达”的三角组合,一颗4D成像毫米波雷达的价格只有中端激光雷达的十分之一,能把整个感知系统的故障率拉低好几个档次,这个账谁都算得过来。
第三个机会,是非车领域的下沉。刚才说的智能家居老人监护、工业无人机避障、智慧港口集装箱检测,这些场景对成本敏感,又要求全天候工作,毫米波雷达天生适配,现在成本降下来了,需求很快就会起来。
当然风险也摆在这。现在不少行业玩家炒概念,把4D成像毫米波雷达吹得能替代激光雷达,收割订单,最后只会把这个赛道做烂。还有标准问题,现在城市里这么多毫米波雷达,车载的、安防的、基站的,信号频率接近,会不会互相干扰?国内目前还没有统一的信道划分和功率标准,这个隐患迟早要摆上台面。还有隐私问题,高精度毫米波雷达能探测到人体的动作轮廓,要是被滥用在公共空间,会不会侵犯隐私?这也需要监管提前划好红线。
说实话,我见过太多科技行业追风口炒新概念,把成熟的老技术扔在一边,最后走了一大圈弯路又回来捡。毫米波雷达就是最好的例子。它不新,也不够酷,但它能解决真问题,这就够了。
毫米波雷达到底是什么?它的技术边界在哪?
本质上,它就是靠波长1-10毫米的电磁波探测目标的传感器,诞生快一百年了,不是什么新发明。 放到车载场景里,它天生就带buff。不怕下雨起雾,不怕全黑环境,测速比摄像头准N倍,成本还压得极低。 但老问题也很明显。传统毫米波雷达分辨率太低,只能测出位置和速度,分不清眼前是塑料锥桶还是大货车,对静态障碍物的识别一直是老大难。车载毫米波雷达工作原理示意图
最近十年的技术突破,把这个老部件拉出了冷门。原来主流的24GHz毫米波雷达,逐渐被77GHz替代,波长更短,分辨率更高。紧接着4D成像毫米波雷达出来了,不但能测距离速度方向,还能测出目标的高度信息,生成点云图,清晰度虽然比不上激光雷达,但已经足够勾勒出障碍物的轮廓。
不过话说回来,技术进步也没打破它天生的边界。它还是没法像摄像头那样识别交通标志牌的颜色文字,分辨率上限还是远低于高线数激光雷达。它永远做不到单打独斗,只能做补位的核心选手,对吧?
从凑数部件到核心感知,产业反转的底层逻辑是什么?
最早这波毫米波雷达被嫌弃,要从特斯拉的纯视觉路线说起。特斯拉说摄像头够了,毫米波雷达精度差拖后腿,直接砍掉。国内一堆厂商跟着跟风,为了降成本也好,为了营销噱头也好,纷纷把毫米波雷达从核心感知列表里拿掉,只留一颗低端的凑AEB法规要求。 结果呢?过去两三年,高速路撞静止障碍物的事故出了多少?暴雨天、大雾天摄像头直接失明,AEB根本触发不了。 行业终于回过神来。没有任何一种传感器是完美的,补全可靠性短板才是当下L2-L3级自动驾驶最该解决的问题,而毫米波雷达刚好就是那个最便宜可靠的补位者。自动驾驶车载传感器布局示意图
除了车载,毫米波雷达的应用场景早就铺开了。智慧路口的流量检测,不怕雨雾,比线圈检测寿命长多了;安防领域的人体存在检测,不比摄像头,不会拍到人,隐私性更好,还能隔着墙测呼吸;甚至现在不少智能家居都加了毫米波雷达,做睡眠监测、老人跌倒检测,不用摄像头,用户接受度高多了。
产业链这边,变化也很大。前几年高端车载毫米波雷达芯片基本被博世、大陆这些海外巨头垄断,价格下不来。现在国内华为、德赛西威,还有不少初创公司都已经拿出了量产的77GHz芯片,价格打下来快一半,原来大几十一颗,现在十几二十就能拿到车规级产品,给量产落地铺了路。
落地障碍也不是没有。4D成像毫米波雷达的点云处理算法,很多国内厂商还没磨顺,识别精度和误报率的平衡还得调;车规认证周期长,小厂商熬不起,这些都是实打实的坎。
未来三年,毫米波雷达的产业机会在哪里?
未来三年,毫米波雷达的产业机会在哪里?
先给一个明确的判断。毫米波雷达不会替代激光雷达,也不会替代摄像头,它会成为所有对可靠性要求高的感知场景的标配。
第一个机会,就是15万以内的亲民家用车的ADAS标配。这个价位装不起激光雷达,单靠摄像头应付复杂天气不靠谱,加一颗低成本的77GHz毫米波雷达,可靠性上去,成本只加几十块,对用户对厂家都是双赢。
第二个机会,就是L2+以上车型的多传感器融合方案,现在越来越多的厂商接受了“毫米波+摄像头+激光雷达”的三角组合,一颗4D成像毫米波雷达的价格只有中端激光雷达的十分之一,能把整个感知系统的故障率拉低好几个档次,这个账谁都算得过来。
第三个机会,是非车领域的下沉。刚才说的智能家居老人监护、工业无人机避障、智慧港口集装箱检测,这些场景对成本敏感,又要求全天候工作,毫米波雷达天生适配,现在成本降下来了,需求很快就会起来。
当然风险也摆在这。现在不少行业玩家炒概念,把4D成像毫米波雷达吹得能替代激光雷达,收割订单,最后只会把这个赛道做烂。还有标准问题,现在城市里这么多毫米波雷达,车载的、安防的、基站的,信号频率接近,会不会互相干扰?国内目前还没有统一的信道划分和功率标准,这个隐患迟早要摆上台面。还有隐私问题,高精度毫米波雷达能探测到人体的动作轮廓,要是被滥用在公共空间,会不会侵犯隐私?这也需要监管提前划好红线。
说实话,我见过太多科技行业追风口炒新概念,把成熟的老技术扔在一边,最后走了一大圈弯路又回来捡。毫米波雷达就是最好的例子。它不新,也不够酷,但它能解决真问题,这就够了。 
