光通信:藏在AI浪潮下被低估的算力基础设施
你现在点开这篇文章,加载图片只用了不到一秒。晚上跟远在国外的家人视频,几乎看不到卡顿。训练千亿参数大模型的时候,上千块GPU要互相传数据,一秒钟得走几十TB流量——这些,全靠光通信撑着。
很多人提到科技革命,先想到AI芯片,想到大模型,没人想起埋在地下、铺在海底的那一捆捆细细的玻璃纤维。
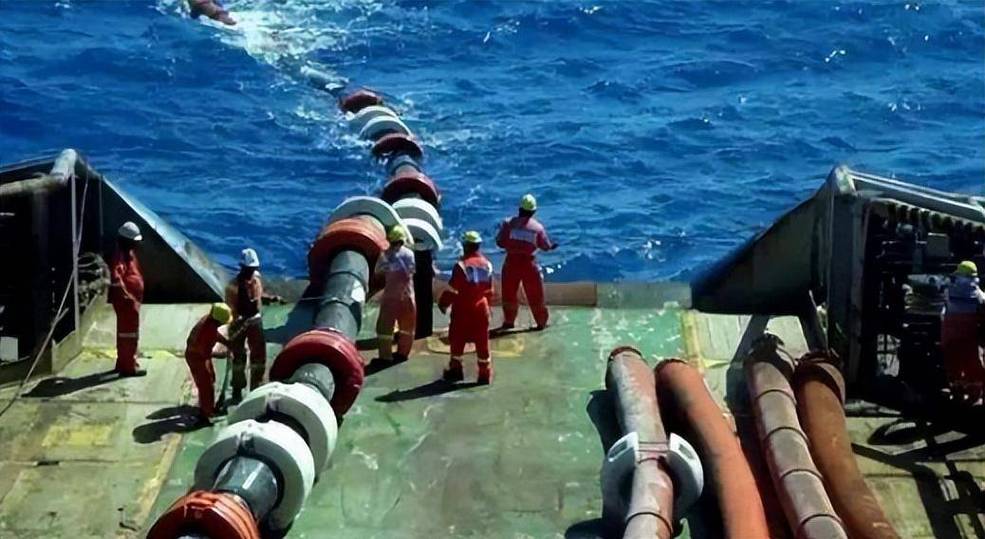 深海海域海底光缆铺设作业图
去年开始,北美头部云厂商抢着下800G光模块的订单,交货排期已经排到了明年中。国内几家头部光模块厂商的营收增速,直接翻了两三倍。资本疯抢不是没道理,这不是炒概念,是真需求堵在门口了。
不过话说回来,火得快,争议也多。去年不少蹭热点的小公司股价翻了好几倍,今年业绩一出来,直接现原形。潮水退了才知道谁在裸泳,这话放在光通信这圈,太对了。
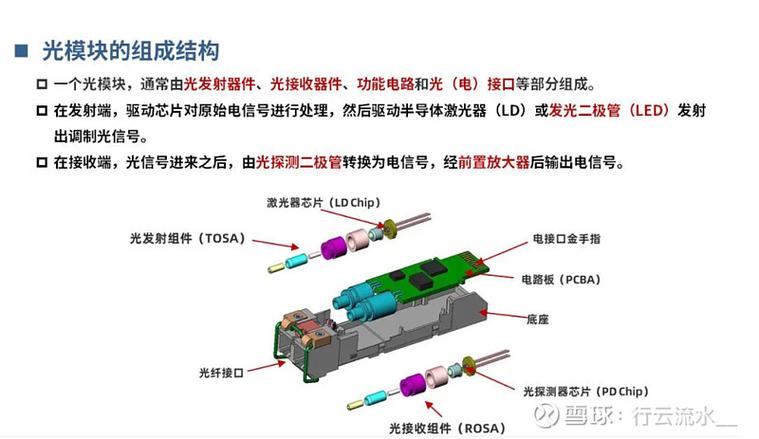 高速光通信模块内部芯片拆解图
现在用在800G、1.6T模块上的高端EML芯片,全球九成以上的市场份额还是海外厂商握着。国内厂商这几年冲得很快,中低端已经实现国产替代,但是200G以上的高端芯片,良率上不去,成本比海外高一大截,还在爬坡。
另一个问题是交换。现在数据中心里的数据交换,大多还是“光-电-光”的路径:光信号进来转成电信号交换,再转成光发出去。绕这一圈,不仅增加损耗,还多了设备成本,拖慢了速度。纯光交换现在已经有实验室样品,但离大规模商用至少还得三五年,成本降不下来,标准也没统一。
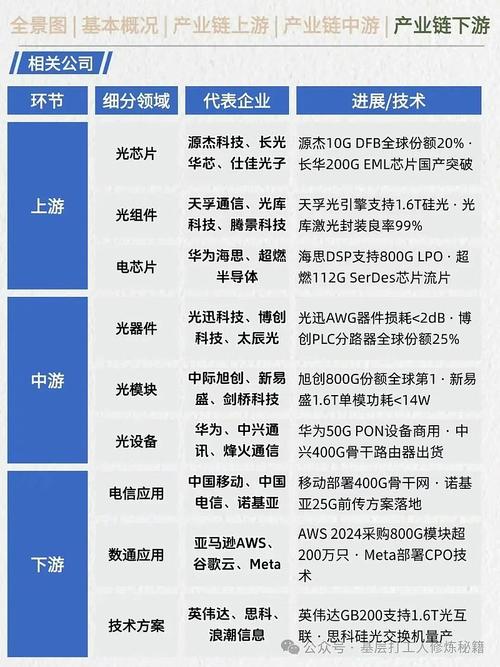 未来三五年,光通信的产业机会和陷阱
说实话,现在很多人对光通信的判断,要么太乐观,要么太悲观。有人说光通信是AI的卖水人,会涨十年,也有人说现在需求已经透支了,明年就会崩。我倒觉得,得拆开来算。
首先,短期的需求是实打实的。未来两到三年,800G是绝对的主流,1.6T模块会从送样转到大规模商用,2025年前后就能看到上量。国内东数西算工程的骨干网扩容,也会持续带来稳定需求,不会一下子掉下去。
其次,国产替代的速度会超预期。这两年资本往光芯片领域砸了很多钱,头部厂商的研发投入翻了倍,三到五年内,高端光芯片的国产占比从现在的个位数涨到三成,问题不大。最受益的肯定是已经有技术积累的头部玩家,小玩家很难追得上。
然后说说最大的变数:技术路线之争。现在CPO(共封装光学)被吹得很神,说要替代传统可插拔光模块。我觉得,至少未来三年,CPO只会在少数超大规模数据中心试点,不可能全面替代传统模块。一方面,CPO的运维成本太高,坏一个芯片就得整块板换掉,云厂商接受不了;另一方面,传统模块的技术潜力还没挖完,1.6T之后还有3.2T,还能走好几年。那些all in CPO现在就讲故事的公司,大概率会摔跟头。
还有个不能忽略的风险,就是全球贸易管制。现在高端光模块已经被列入出口管制清单,国内厂商做海外订单,处处受限。要么绕路去东南亚设厂,分摊成本,要么转做国内市场,竞争会更激烈。这两年不少厂商扩产太快,要是需求增速放缓,库存压力能直接拖垮小公司。
最后说句实在话,光通信从来不是什么赚快钱的赛道,它是整个数字经济的“算力血管”。AI要跑起来,首先得把通路打通,没有足够宽的光纤,再强的GPU也发挥不了威力。你现在觉得ChatGPT响应慢,很多时候不是模型算不出来,是数据在传输路上堵了。
这一轮产业升级,光通信是根基,不是风口。风口会停,根基只会越扎越深。
为什么沉寂多年的光通信,突然站到了聚光灯下?
前十年光通信的需求,主要来自运营商建骨干网、铺5G基站回传,增长稳,但没什么爆发点。这两年不一样了。AI大模型起来,单集群的带宽需求,几乎是每十二个月翻一倍。电信号传输有天生的毛病:跑个几十米损耗就大得离谱,还发热,根本撑不住几千颗芯片之间的高速互联。 只有光能解决这个问题。深海海域海底光缆铺设作业图
去年开始,北美头部云厂商抢着下800G光模块的订单,交货排期已经排到了明年中。国内几家头部光模块厂商的营收增速,直接翻了两三倍。资本疯抢不是没道理,这不是炒概念,是真需求堵在门口了。
不过话说回来,火得快,争议也多。去年不少蹭热点的小公司股价翻了好几倍,今年业绩一出来,直接现原形。潮水退了才知道谁在裸泳,这话放在光通信这圈,太对了。
光通信的技术瓶颈,不在纤芯,在核心环节
很多人觉得光通信原理很简单:把电信号调制成光信号,通过二氧化硅做的纤芯传出去,到了另一端再转成电信号就行。确实,原理不复杂,但做到超高速、低成本,难上天。 现在商用的单根光纤,理论带宽能到几十T,纤芯的潜力其实还远没挖完。现在卡脖子的,是两个环节:高端光芯片和全光交换。高速光通信模块内部芯片拆解图
现在用在800G、1.6T模块上的高端EML芯片,全球九成以上的市场份额还是海外厂商握着。国内厂商这几年冲得很快,中低端已经实现国产替代,但是200G以上的高端芯片,良率上不去,成本比海外高一大截,还在爬坡。
另一个问题是交换。现在数据中心里的数据交换,大多还是“光-电-光”的路径:光信号进来转成电信号交换,再转成光发出去。绕这一圈,不仅增加损耗,还多了设备成本,拖慢了速度。纯光交换现在已经有实验室样品,但离大规模商用至少还得三五年,成本降不下来,标准也没统一。
未来三五年,光通信的产业机会和陷阱
未来三五年,光通信的产业机会和陷阱
说实话,现在很多人对光通信的判断,要么太乐观,要么太悲观。有人说光通信是AI的卖水人,会涨十年,也有人说现在需求已经透支了,明年就会崩。我倒觉得,得拆开来算。
首先,短期的需求是实打实的。未来两到三年,800G是绝对的主流,1.6T模块会从送样转到大规模商用,2025年前后就能看到上量。国内东数西算工程的骨干网扩容,也会持续带来稳定需求,不会一下子掉下去。
其次,国产替代的速度会超预期。这两年资本往光芯片领域砸了很多钱,头部厂商的研发投入翻了倍,三到五年内,高端光芯片的国产占比从现在的个位数涨到三成,问题不大。最受益的肯定是已经有技术积累的头部玩家,小玩家很难追得上。
然后说说最大的变数:技术路线之争。现在CPO(共封装光学)被吹得很神,说要替代传统可插拔光模块。我觉得,至少未来三年,CPO只会在少数超大规模数据中心试点,不可能全面替代传统模块。一方面,CPO的运维成本太高,坏一个芯片就得整块板换掉,云厂商接受不了;另一方面,传统模块的技术潜力还没挖完,1.6T之后还有3.2T,还能走好几年。那些all in CPO现在就讲故事的公司,大概率会摔跟头。
还有个不能忽略的风险,就是全球贸易管制。现在高端光模块已经被列入出口管制清单,国内厂商做海外订单,处处受限。要么绕路去东南亚设厂,分摊成本,要么转做国内市场,竞争会更激烈。这两年不少厂商扩产太快,要是需求增速放缓,库存压力能直接拖垮小公司。
最后说句实在话,光通信从来不是什么赚快钱的赛道,它是整个数字经济的“算力血管”。AI要跑起来,首先得把通路打通,没有足够宽的光纤,再强的GPU也发挥不了威力。你现在觉得ChatGPT响应慢,很多时候不是模型算不出来,是数据在传输路上堵了。
这一轮产业升级,光通信是根基,不是风口。风口会停,根基只会越扎越深。 
