核聚变:人类能源终极答案,还要走多久?
去年冬天,美国劳伦斯利弗莫尔国家实验室的惯性约束核聚变点火成功冲上热搜,输出能量超过输入燃料能量的消息出来,一堆自媒体直接喊“人类无限能源时代来了”,相关概念股蹭蹭涨了一波,没俩礼拜又跌回原形。
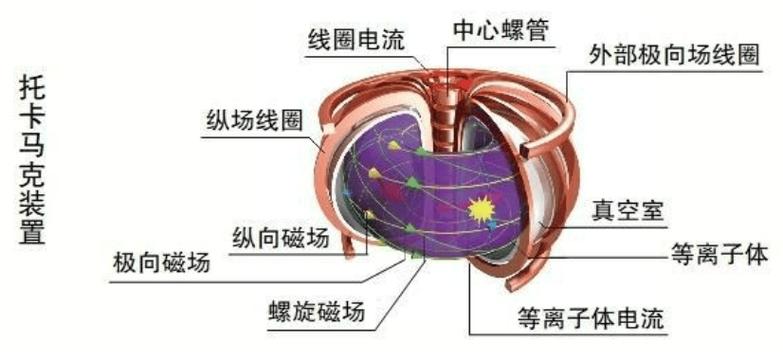 可控核聚变托卡马克装置真空内部结构
核心要求其实只有一个:整体输出能量大于输入能量,也就是业内说的Q值大于1。这次美国实验室做到了Q≈1.5,是里程碑式的突破。但别高兴太早。这个Q值只算了输入给燃料的能量,算上整个装置给激光供能的上百度损耗,整体输出还是远低于输入的。说白了,赚了芝麻,亏了西瓜。
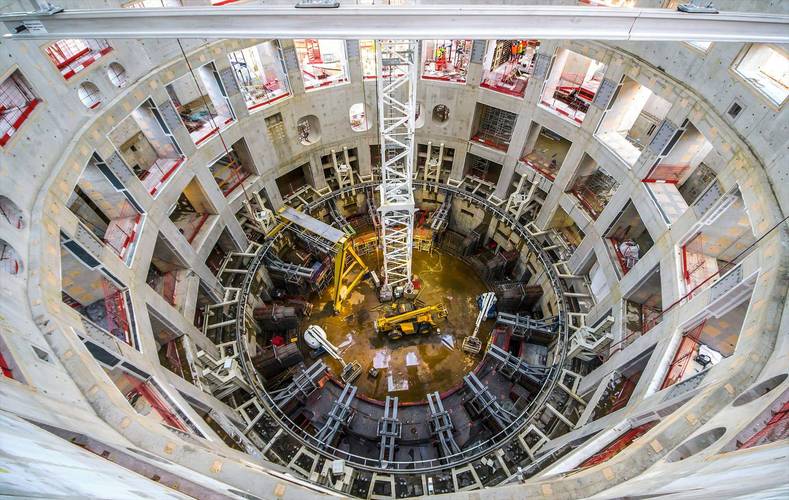 中国合肥EAST人造太阳实验装置全景
不过话说回来,这几年整个赛道变天了。以前核聚变都是国家队砸钱玩,十年磨一剑都嫌快,现在民营资本疯了一样往里冲。美国的Commonwealth Fusion,拿到了谷歌、比尔盖茨的投资,拍着胸脯说2030年代就要并网发电,国内也有四五家创业公司拿了数亿融资,押了不同的新兴技术路线。
资本为什么敢进?因为全球能源转型的缺口太大了,碳中和逼得大家到处找稳定的零碳清洁能源,风电光伏靠天吃饭,储能现在还卡脖子,谁先搞定核聚变商业化,就是下一代全球能源霸主,这个诱惑没人能拒绝。
 离商用发电,还有多少隐形的坎要跨?
第一个坎就是材料。聚变反应里会放出大量高能中子,中子不带电,不受磁场约束,会直接打在装置内壁上,轻则辐照损伤,三五年就得换一次,成本扛不住,重则把材料打脆,出安全问题。现在全球都在找能扛住持续辐照的特种复合材料,哪怕是最好的试验样品,也只能扛住几百小时的低剂量辐照,离连续几十年稳定运行差了不止一个量级。
第二个坎是氚自持。氚在自然界存量极少,价格贵到离谱,一克要几十万美元。聚变发电要商用,必须自己产氚——用反应出来的中子和锂反应生成氚,循环利用。这套闭环流程现在还没走通,没人在实际反应中验证过能不能做到稳定自持。
第三个坎就是成本账。建一个实验堆都要几百亿,商用堆的投资更是天文数字,就算技术跑通了,度电成本能不能降到比核电、天然气甚至风电光伏还低?现在没人敢拍胸脯打包票。
还有全球治理的问题。核聚变技术本身也有核扩散风险,氚也能用来造核武器,未来产业起来了,全球技术规则怎么定?谁来监管?现在连影子都没有。
未来三到五年,你肯定看不到并网发电的商用核聚变电站。甚至连整体Q值做到输入输出盈利的原型堆,都不一定能出来。
但是,会有很多值得期待的突破。比如材料领域可能出能扛住千小时辐照的合格样品,头部民营公司可能会拿出Q值超过2的实验结果,ITER可能会如期实现第一次等离子体实验,EAST也会刷出新的运行纪录。更多的资本会入场,更多的人才会从半导体、传统能源领域转进来,整个赛道会比过去半个世纪都热闹。
说实话,核聚变肯定不是解决当前能源问题的速效药,至少近三十年不是。但它是人类文明突破能源天花板,往上走一级的唯一一条确定的路。我们这代人能不能用上便宜的聚变发的电不好说,但现在砸的每一分钱,每一次失败的实验,都是给子孙后代铺的路。
我们要的核聚变,可不是氢弹炸街那回事
原理其实高中物理都讲过。两个轻原子核撞在一起,变成一个更重的原子核,损失的质量转化成巨大的能量。 和现在核电站用的核裂变反过来。裂变是重原子分裂,要处理长半衰期核废料,还要担心熔堆风险。聚变不一样,原料是氘和氚,氘从海水里就能提,一升海水相当于三百升汽油的能量,说近乎无限能源,真不是吹。 但氢弹是不可控的,一炸就没了。我们要的是可控核聚变,把上亿度的反应稳稳装在装置里,慢慢放出来发电。可控核聚变托卡马克装置真空内部结构
核心要求其实只有一个:整体输出能量大于输入能量,也就是业内说的Q值大于1。这次美国实验室做到了Q≈1.5,是里程碑式的突破。但别高兴太早。这个Q值只算了输入给燃料的能量,算上整个装置给激光供能的上百度损耗,整体输出还是远低于输入的。说白了,赚了芝麻,亏了西瓜。
当前路线赛跑,国家队和民营资本各押各的宝
全球核聚变研发跑了七十年,现在主要分成两大阵营。 一边是磁约束路线,也是绝对主流,国际热核聚变实验堆ITER就是走这个路线,用强磁场把上亿度的等离子体锁在托卡马克的环形真空里,不让它高温的等离子体碰到装置内壁烧坏设备。中国的EAST“人造太阳”也是这个路线,已经做到了1亿度运行1056秒的世界纪录,领先全球。 另一边是惯性约束,就是美国LLNL这次走的路线,用超强激光打米粒大小的燃料靶,瞬间压缩加热引发聚变。这种路线装置体积可以做小,近年进步速度快,就是激光能源效率上不去,瓶颈现在还很大。中国合肥EAST人造太阳实验装置全景
不过话说回来,这几年整个赛道变天了。以前核聚变都是国家队砸钱玩,十年磨一剑都嫌快,现在民营资本疯了一样往里冲。美国的Commonwealth Fusion,拿到了谷歌、比尔盖茨的投资,拍着胸脯说2030年代就要并网发电,国内也有四五家创业公司拿了数亿融资,押了不同的新兴技术路线。
资本为什么敢进?因为全球能源转型的缺口太大了,碳中和逼得大家到处找稳定的零碳清洁能源,风电光伏靠天吃饭,储能现在还卡脖子,谁先搞定核聚变商业化,就是下一代全球能源霸主,这个诱惑没人能拒绝。
离商用发电,还有多少隐形的坎要跨?
离商用发电,还有多少隐形的坎要跨?
第一个坎就是材料。聚变反应里会放出大量高能中子,中子不带电,不受磁场约束,会直接打在装置内壁上,轻则辐照损伤,三五年就得换一次,成本扛不住,重则把材料打脆,出安全问题。现在全球都在找能扛住持续辐照的特种复合材料,哪怕是最好的试验样品,也只能扛住几百小时的低剂量辐照,离连续几十年稳定运行差了不止一个量级。
第二个坎是氚自持。氚在自然界存量极少,价格贵到离谱,一克要几十万美元。聚变发电要商用,必须自己产氚——用反应出来的中子和锂反应生成氚,循环利用。这套闭环流程现在还没走通,没人在实际反应中验证过能不能做到稳定自持。
第三个坎就是成本账。建一个实验堆都要几百亿,商用堆的投资更是天文数字,就算技术跑通了,度电成本能不能降到比核电、天然气甚至风电光伏还低?现在没人敢拍胸脯打包票。
还有全球治理的问题。核聚变技术本身也有核扩散风险,氚也能用来造核武器,未来产业起来了,全球技术规则怎么定?谁来监管?现在连影子都没有。
未来三到五年,你肯定看不到并网发电的商用核聚变电站。甚至连整体Q值做到输入输出盈利的原型堆,都不一定能出来。
但是,会有很多值得期待的突破。比如材料领域可能出能扛住千小时辐照的合格样品,头部民营公司可能会拿出Q值超过2的实验结果,ITER可能会如期实现第一次等离子体实验,EAST也会刷出新的运行纪录。更多的资本会入场,更多的人才会从半导体、传统能源领域转进来,整个赛道会比过去半个世纪都热闹。
说实话,核聚变肯定不是解决当前能源问题的速效药,至少近三十年不是。但它是人类文明突破能源天花板,往上走一级的唯一一条确定的路。我们这代人能不能用上便宜的聚变发的电不好说,但现在砸的每一分钱,每一次失败的实验,都是给子孙后代铺的路。 
