激光雷达:智驾赛道绕不开的「眼睛」,现在走到哪一步了?
去年逛车展,我跟一个新势力的产品经理聊天,他半开玩笑说,现在开新品发布会,中控屏不是大曲面,车尾没有字母标,再不给车顶上装一两颗激光雷达,媒体都懒得给版面对吧?
卷疯了。
放在五年前,激光雷达还是百万级Robotaxi才用得起的奢侈品,一颗就要大几万。现在呢?二十万出头的家用SUV都标配了。不到十年,价格砍到原来的十分之一,渗透率从几乎为零干到今年上半年超过15%的新智驾车搭载。
激光雷达不一样。它是主动发光,靠计算激光往返的时间算出目标的距离,直接出三维点云图,精度能到厘米级。不管天多黑,逆光不逆光,一百米外的路牌能给你数清楚笔画。
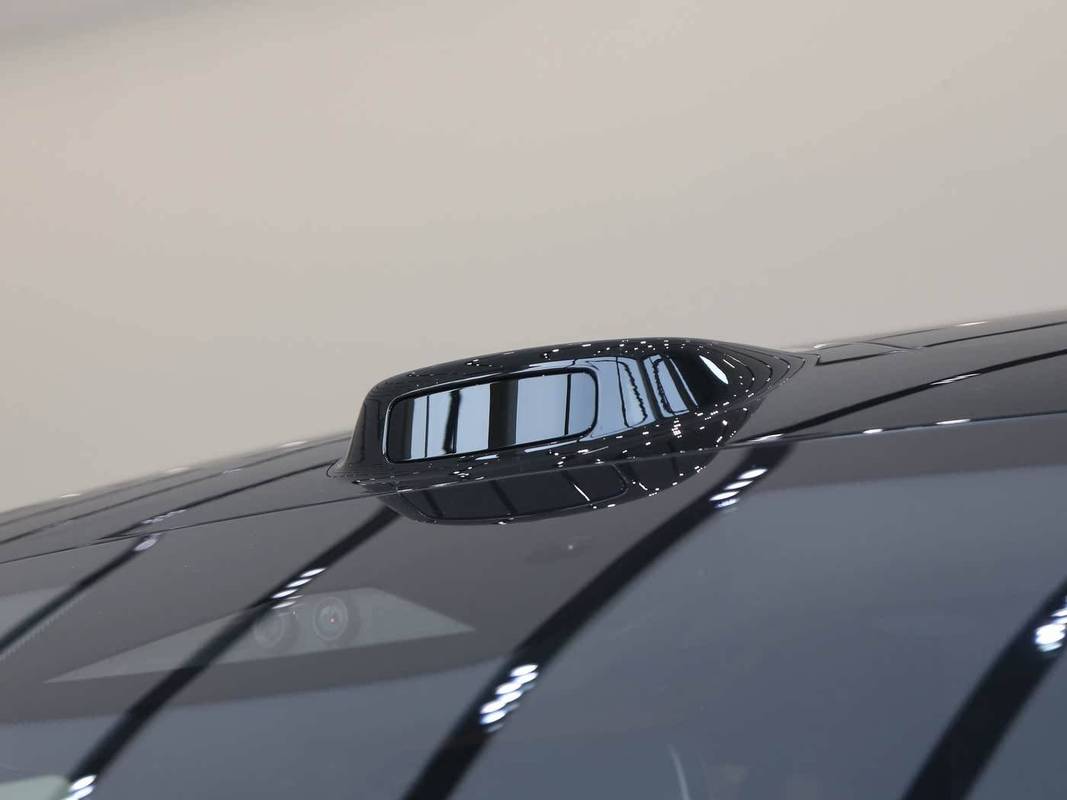 新能源汽车车顶车载激光雷达外观
其实不用扯太多虚的,对大多数车企来说,做算法没有顶尖厂商的积累,直接上激光雷达,能把感知准确率提一大截,智驾体验的上限一下子就打开了。这不是什么技术偏见,是性价比最高的选择。
首先说成本。这两年价格掉得快,是因为从全机械改成了半固态路线,去掉了昂贵的旋转结构,现在头部厂商的车规级产品已经下探到两三千元一颗。但相比几十块钱的摄像头,还是贵。分摊到车价上,消费者就要多掏大几千,对十万级的家用车来说,还是吃不消。
然后是天气bug。激光本质是光,雨雾天里,雨滴雪花会提前散射激光,你看到的全是杂波,一百米的探测距离直接砍半,甚至更短。遇到大暴雨,跟瞎子差不多。这个问题到现在,就算是最好的激光雷达也没完全解决。
再说技术路线,现在市面上闹哄哄的四五条路线:机械旋转精度高但太贵,MEMS半固态成本降下来了,还有振膜寿命问题,Flash全固态探测距离太短,OPA光学相控阵理论上是终极答案,但良率上不去,成本降不下来。
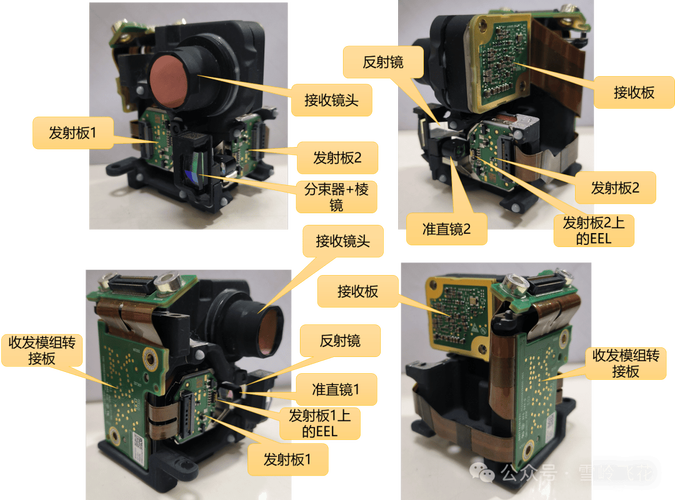 半固态激光雷达内部结构拆解图
说实话,现在主流的半固态,就是行业折中出来的结果,性能和成本平衡得最好,所以成了当前车企的首选。没有哪条路线是绝对正确的,能上车卖出去的,就是好路线。 产业未来:剩下的玩家不会超过五个
现在国内做激光雷达的创业公司,前前后后出来几十家,真正上车大批量出货的,掰着手指头能数过来。海外的老大哥Velodyne,当年垄断全球市场,现在都快退市了,为啥?跟不上车规的要求,反应太慢,眼睁睁被国内厂商抢了市场。
现在的格局很清楚,上游的核心器件,原来VCSEL发射芯片、SPAD探测芯片大多靠海外进口,今年已经有国内厂商能量产车规级的了,替代的速度比预想快。下游就是头部集中,禾赛、速腾、览沃这几家已经占了国内九成以上的装车量,后面的小厂拿不到车企订单,融不到钱,慢慢就死了。
不过话说回来,激光雷达的应用不止智驾。测绘、矿山无人车、服务机器人、甚至智慧交通的路侧感知,都有需求,但这些市场加起来,都不到车载市场的十分之一,最大的增量还是在乘用车智驾。
要说风险,其实有两个很容易被忽略:一个是标准,现在国内对激光雷达的人眼安全标准,还在逐步完善,不同波长的产品,要求不一样,要是通不过车规认证,前面投的钱全打水漂。另一个就是过度营销,现在很多车企把激光雷达当卖点,说有了激光雷达就能实现L4,实际开起来,算法跟不上,还不如人家不带激光雷达的体验好,长此以往,消费者也会审美疲劳,觉得这就是个骗钱的噱头。
未来三到五年,我判断会有这么几个趋势:第一,价格继续下探,千元级的车规激光雷达会出来,十万级的家用车也会标配,渗透率会干到50%以上。第二,技术路线会继续集中在半固态,全固态想要大规模上车,至少还要五年。第三,行业大洗牌,现在几十家玩家,最后能活下来的,不会超过五家,大概率是两三家头部中国厂商,加一家海外厂商瓜分市场。第四,多传感器融合会成为绝对主流,不存在谁取代谁,激光雷达负责高精度远距感知,摄像头负责识别,毫米波雷达负责补盲,搭配起来才是最稳的。
别听什么「纯视觉才是未来」的鬼话,对用户来说,能老老实实帮你避开障碍物,开得安全舒服,比什么路线正确都重要。激光雷达今天还有坑,但它已经是当前能摸到的,最靠谱的智驾「眼睛」了。
卷疯了。
放在五年前,激光雷达还是百万级Robotaxi才用得起的奢侈品,一颗就要大几万。现在呢?二十万出头的家用SUV都标配了。不到十年,价格砍到原来的十分之一,渗透率从几乎为零干到今年上半年超过15%的新智驾车搭载。
为什么激光雷达成了智驾的「入场券」
智驾的核心是什么?是让车「看见」路。之前有头部厂商坚持纯视觉路线,靠摄像头加算法,吹了好多年,说足够搞定一切。但实际开起来呢?逆光过隧道突然眼前一片白,大太阳下逆光的白车根本识别不出来,夜间过马路的行人,远一点就漏检。毫米波雷达能测距,但分辨率太低,只能看出个大概轮廓,分不清是行人还是塑料路障。激光雷达不一样。它是主动发光,靠计算激光往返的时间算出目标的距离,直接出三维点云图,精度能到厘米级。不管天多黑,逆光不逆光,一百米外的路牌能给你数清楚笔画。
新能源汽车车顶车载激光雷达外观
其实不用扯太多虚的,对大多数车企来说,做算法没有顶尖厂商的积累,直接上激光雷达,能把感知准确率提一大截,智驾体验的上限一下子就打开了。这不是什么技术偏见,是性价比最高的选择。
技术的边界:现在还没解决的那些坑
很多人吹激光雷达是智驾的终极答案,别扯。它到今天还有绕不开的瓶颈。首先说成本。这两年价格掉得快,是因为从全机械改成了半固态路线,去掉了昂贵的旋转结构,现在头部厂商的车规级产品已经下探到两三千元一颗。但相比几十块钱的摄像头,还是贵。分摊到车价上,消费者就要多掏大几千,对十万级的家用车来说,还是吃不消。
然后是天气bug。激光本质是光,雨雾天里,雨滴雪花会提前散射激光,你看到的全是杂波,一百米的探测距离直接砍半,甚至更短。遇到大暴雨,跟瞎子差不多。这个问题到现在,就算是最好的激光雷达也没完全解决。
再说技术路线,现在市面上闹哄哄的四五条路线:机械旋转精度高但太贵,MEMS半固态成本降下来了,还有振膜寿命问题,Flash全固态探测距离太短,OPA光学相控阵理论上是终极答案,但良率上不去,成本降不下来。
半固态激光雷达内部结构拆解图
说实话,现在主流的半固态,就是行业折中出来的结果,性能和成本平衡得最好,所以成了当前车企的首选。没有哪条路线是绝对正确的,能上车卖出去的,就是好路线。
产业未来:剩下的玩家不会超过五个
产业未来:剩下的玩家不会超过五个
现在国内做激光雷达的创业公司,前前后后出来几十家,真正上车大批量出货的,掰着手指头能数过来。海外的老大哥Velodyne,当年垄断全球市场,现在都快退市了,为啥?跟不上车规的要求,反应太慢,眼睁睁被国内厂商抢了市场。现在的格局很清楚,上游的核心器件,原来VCSEL发射芯片、SPAD探测芯片大多靠海外进口,今年已经有国内厂商能量产车规级的了,替代的速度比预想快。下游就是头部集中,禾赛、速腾、览沃这几家已经占了国内九成以上的装车量,后面的小厂拿不到车企订单,融不到钱,慢慢就死了。
不过话说回来,激光雷达的应用不止智驾。测绘、矿山无人车、服务机器人、甚至智慧交通的路侧感知,都有需求,但这些市场加起来,都不到车载市场的十分之一,最大的增量还是在乘用车智驾。
要说风险,其实有两个很容易被忽略:一个是标准,现在国内对激光雷达的人眼安全标准,还在逐步完善,不同波长的产品,要求不一样,要是通不过车规认证,前面投的钱全打水漂。另一个就是过度营销,现在很多车企把激光雷达当卖点,说有了激光雷达就能实现L4,实际开起来,算法跟不上,还不如人家不带激光雷达的体验好,长此以往,消费者也会审美疲劳,觉得这就是个骗钱的噱头。
未来三到五年,我判断会有这么几个趋势:第一,价格继续下探,千元级的车规激光雷达会出来,十万级的家用车也会标配,渗透率会干到50%以上。第二,技术路线会继续集中在半固态,全固态想要大规模上车,至少还要五年。第三,行业大洗牌,现在几十家玩家,最后能活下来的,不会超过五家,大概率是两三家头部中国厂商,加一家海外厂商瓜分市场。第四,多传感器融合会成为绝对主流,不存在谁取代谁,激光雷达负责高精度远距感知,摄像头负责识别,毫米波雷达负责补盲,搭配起来才是最稳的。
别听什么「纯视觉才是未来」的鬼话,对用户来说,能老老实实帮你避开障碍物,开得安全舒服,比什么路线正确都重要。激光雷达今天还有坑,但它已经是当前能摸到的,最靠谱的智驾「眼睛」了。

