氢能:被吹上天的终极能源,为什么还没跑起来?
前阵子去长三角跑产业调研,路过一个规划了三年的氢能产业园,大门修得气派,往里走大半土地还是荒着,只有两三个试运营的加氢站,半天看不到一辆车来加氢。
你说奇怪不?前几年还到处喊"氢能是碳中和终点",资本挤破头往里冲,怎么转眼就冷下来了?
 三种制氢方式碳排放对比柱状图
它的核心优势就是能量密度高。同样重量的氢,能释放的能量是锂电池的几十倍。所以跑长途拉重货,车不用背个几吨重的电池,加一次氢跑一千多公里,十几分钟就加完,这比电动车舒服多了。
但缺点也致命。氢是自然界最轻的元素,要把它存起来运走,太折腾了。现在主流的高压气态储氢,要把压力加到700个大气压,罐体本身就重,还怕撞怕漏。液态储氢要降温到零下253摄氏度,保温成本比氢本身还贵。说白了,氢能的技术瓶颈从来不是制氢,是存和运。
 中国已投运加氢站区域分布热力图
第三道坎就是标准乱。之前各地抢项目,不同企业用不同的技术路线,储氢压力不一样,加氢接口不一样,跨市跑的氢燃料重卡,到了别的地方根本加不了氢,跟废车没区别。
不过话说回来,这几年氢能也不是完全没进展。燃料电池催化剂的铂用量已经降了快一半,国产膜电极也开始量产,核心部件的国产化率比十年前高太多,这点是实打实的进步。
 未来三五年,只有这些场景能活下来
很多人盼着氢能进私家车,我直说。
没戏。
现在电动车的补能网络已经建起来了,成本也打下来了,氢能乘用车根本没有翻盘的机会,丰田Mirai卖了这么多年,全球销量才十几万,连特斯拉一个月销量的零头都不到,就是明证。
真正能跑通的,第一个就是长途重载交通,也就是百吨级重卡、长途干线物流、港口牵引车这些。电动车拉重载的话,电池就占了快三分之一的载重,拉货少,跑不远,充电还要几个小时,氢能刚好解决这个问题。现在山西、内蒙已经有几百辆氢能重卡在试运营,跑固定矿运路线,成本已经比柴油车差不了多少,只要政策能持续,就能慢慢铺开。
第二个就是化工炼化领域的就地消纳。很多钢厂、炼化厂本身就需要大量氢气做原料,现在本身就是化石制氢,要是改成用当地弃风电、弃光伏发的绿氢,就地制就地用,不用长距离运输,刚好抹平储运的劣势,还能降碳排放、拿绿证赚钱,很多头部企业已经在做了,这个是真落地,不是画饼。
还有远洋船舶、长时储能这些场景,现在也在小规模试运营,三五年内应该能看到初步商用。
当然,泡沫现在还是不少。很多地方拿氢能做概念圈地炒地价,资本追热点给初创企业乱开估值,最后一地鸡毛的肯定不在少数。安全问题也没完全解决,氢的爆炸范围宽,泄漏了不容易闻出来,一旦出事故就是大事,公众的接受度还需要很长时间培养。
未来三五年的判断其实很清晰:氢能不会成为能源市场的主力,也不会彻底死掉,它会在适合自己的细分市场站稳脚。绿氢成本会随着光伏电价下降,慢慢降到每公斤20块以内,但还是比化石制氢贵,所以蓝氢会是未来五年的主力过渡品。政策不会像前两年那样大水漫灌,会慢慢聚焦到真落地的场景,挤掉泡沫之后,剩下的玩家才能真赚钱。
说白了,氢能是个好东西,但它不是包治百病的灵丹妙药。给它点时间,找对位置,比到处撒钱画饼重要多了。
很多人从根上就搞错了氢能的定位
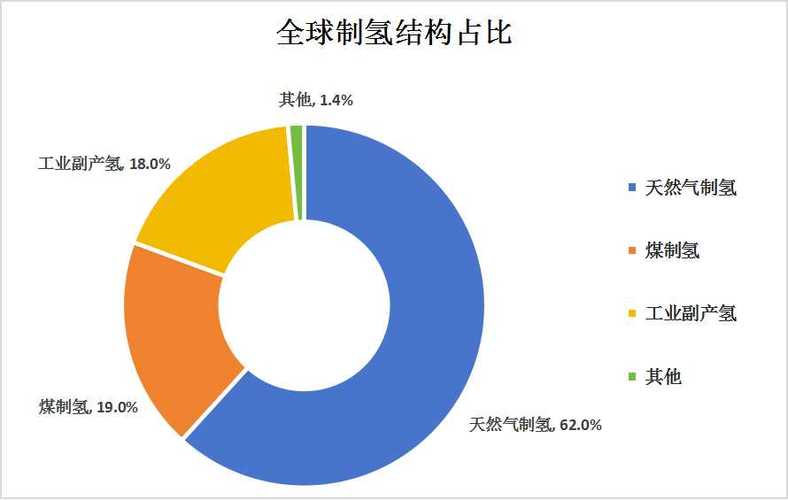
氢能本身不是一次能源,就像充电宝,你得先花能量把它做出来,再运去需要的地方用。 市面上90%以上的氢,现在还是煤制气制的灰氢,碳排放比直接烧煤还高,谈什么清洁能源?只有用可再生电力电解水做出来的绿氢,才是真零碳。蓝氢就是化石制氢加碳捕集,算是个过渡产品。三种制氢方式碳排放对比柱状图
它的核心优势就是能量密度高。同样重量的氢,能释放的能量是锂电池的几十倍。所以跑长途拉重货,车不用背个几吨重的电池,加一次氢跑一千多公里,十几分钟就加完,这比电动车舒服多了。
但缺点也致命。氢是自然界最轻的元素,要把它存起来运走,太折腾了。现在主流的高压气态储氢,要把压力加到700个大气压,罐体本身就重,还怕撞怕漏。液态储氢要降温到零下253摄氏度,保温成本比氢本身还贵。说白了,氢能的技术瓶颈从来不是制氢,是存和运。
产业化的三道坎,至今没迈过去
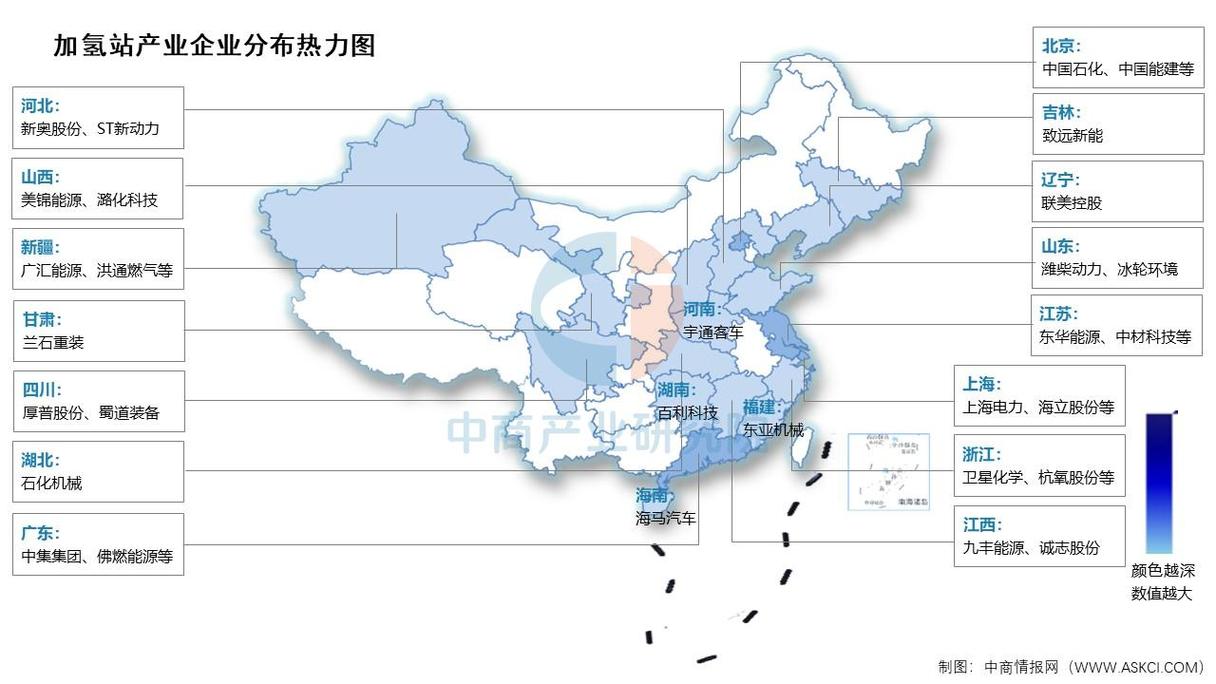
第一道坎就是成本。现在国内绿氢制造成本大概是每公斤25-35块,同重量的柴油才大概8块钱,就算算上燃料电池的效率优势,成本还是差一倍多。灰氢才每公斤10块左右,要让企业选,谁会选贵的绿氢?说实话,现在很多绿氢项目,全靠补贴活着,补贴一撤就亏得底朝天。 第二道坎就是基础设施。建一座商业化加氢站,最少要1500万,比建一座加油站贵两倍,比普通充电站更是贵出几十倍。现在全国投运的加氢站才不到400座,还不如一个新一线城市的小区充电桩总量多。中国已投运加氢站区域分布热力图
第三道坎就是标准乱。之前各地抢项目,不同企业用不同的技术路线,储氢压力不一样,加氢接口不一样,跨市跑的氢燃料重卡,到了别的地方根本加不了氢,跟废车没区别。
不过话说回来,这几年氢能也不是完全没进展。燃料电池催化剂的铂用量已经降了快一半,国产膜电极也开始量产,核心部件的国产化率比十年前高太多,这点是实打实的进步。
未来三五年,只有这些场景能活下来
未来三五年,只有这些场景能活下来
很多人盼着氢能进私家车,我直说。
没戏。
现在电动车的补能网络已经建起来了,成本也打下来了,氢能乘用车根本没有翻盘的机会,丰田Mirai卖了这么多年,全球销量才十几万,连特斯拉一个月销量的零头都不到,就是明证。
真正能跑通的,第一个就是长途重载交通,也就是百吨级重卡、长途干线物流、港口牵引车这些。电动车拉重载的话,电池就占了快三分之一的载重,拉货少,跑不远,充电还要几个小时,氢能刚好解决这个问题。现在山西、内蒙已经有几百辆氢能重卡在试运营,跑固定矿运路线,成本已经比柴油车差不了多少,只要政策能持续,就能慢慢铺开。
第二个就是化工炼化领域的就地消纳。很多钢厂、炼化厂本身就需要大量氢气做原料,现在本身就是化石制氢,要是改成用当地弃风电、弃光伏发的绿氢,就地制就地用,不用长距离运输,刚好抹平储运的劣势,还能降碳排放、拿绿证赚钱,很多头部企业已经在做了,这个是真落地,不是画饼。
还有远洋船舶、长时储能这些场景,现在也在小规模试运营,三五年内应该能看到初步商用。
当然,泡沫现在还是不少。很多地方拿氢能做概念圈地炒地价,资本追热点给初创企业乱开估值,最后一地鸡毛的肯定不在少数。安全问题也没完全解决,氢的爆炸范围宽,泄漏了不容易闻出来,一旦出事故就是大事,公众的接受度还需要很长时间培养。
未来三五年的判断其实很清晰:氢能不会成为能源市场的主力,也不会彻底死掉,它会在适合自己的细分市场站稳脚。绿氢成本会随着光伏电价下降,慢慢降到每公斤20块以内,但还是比化石制氢贵,所以蓝氢会是未来五年的主力过渡品。政策不会像前两年那样大水漫灌,会慢慢聚焦到真落地的场景,挤掉泡沫之后,剩下的玩家才能真赚钱。
说白了,氢能是个好东西,但它不是包治百病的灵丹妙药。给它点时间,找对位置,比到处撒钱画饼重要多了。 
