光通信:AI浪潮下被低估的核心算力基础设施
最近蹲算力产业的人,张口就是GPU、CUDA、EDA,骂完美国管制骂国内产能不足。
可很少有人提一句,就算你把一万块顶级A100塞进同一个园区,传不动数据,就是一堆废铁。
支撑所有算力流动的光通信,真的太被低估了!
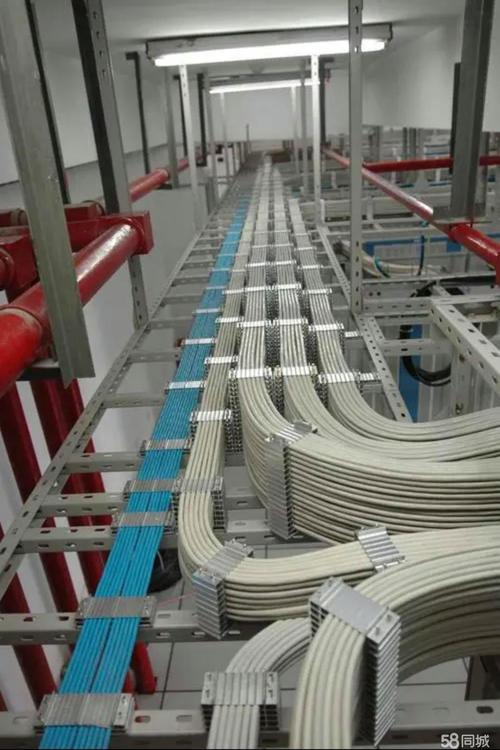 大型数据中心内部光通信布线实拍
但光通信也有绕不开的技术边界。直到今天,光信号的交换和处理,还是远不如电信号灵活。要实现光信号的实时路由交换,成本比电交换高太多,所以现在大部分场景还是“光传输+电交换”的架构,没有完全推开全光交换。
这就是当前技术的核心矛盾:我们能把数据用光速传过去,却不能在光层面直接完成调度,还是得转成电处理完再转回去,多了两道工序,就多了成本和延迟。
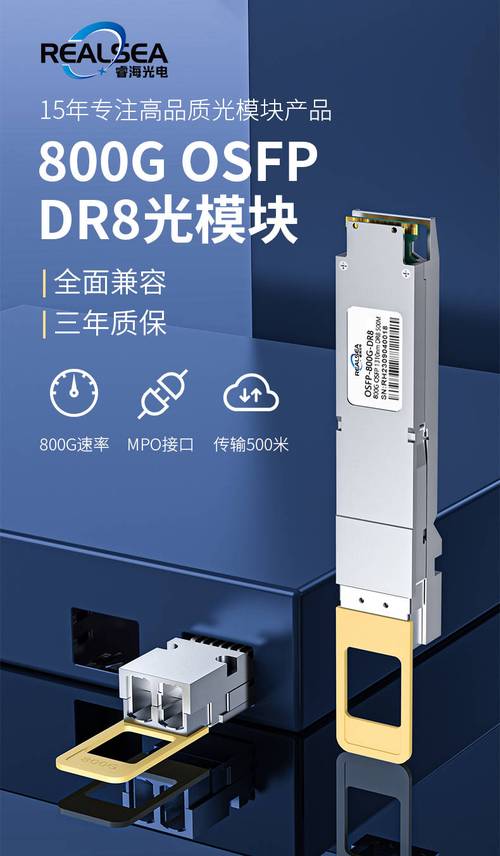 量产800G光模块产品实物图
说实话,国内厂商这波踩点踩得太准了。当海外巨头还在慢慢推进800G量产的时候,国内头部厂商已经拿到了海外云厂商的大量订单,现在全球800G光模块的出货量,国内厂商占了超过六成。
不过话说回来,高兴得别太早。核心的高端光芯片,我们还是差口气。中低端的100G以下光芯片,国产率已经超过九成了,但是200G、400G以上的EML激光芯片,国产率还不到两成,大部分还是得从博通、住友这些海外厂商采购。
整个产业链现在都在往上冲,不少国内创业公司已经流片了高端光芯片,良率还在爬坡,预计两三年内会有明显突破。
 未来三到五年:光进电退,还有多少坑要填
现在资本把光通信炒得很热,很多人喊“全光网时代来了”,我泼一盆冷水,还有不少坑没填。
第一个坑就是成本。哪怕是现在已经量产的800G光模块,价格还是比同带宽的电模块贵两倍多,中小数据中心根本用不起,只有头部云厂商和AI公司能大规模铺。
第二个坑就是标准统一。现在1.6T光模块的标准刚落地,不同厂商的方案还不兼容,真要大规模出货,最少还要等一年半的磨合。
第三个坑就是功耗。一个800G光模块的功耗已经超过十瓦,一个大型数据中心几万台光模块,加起来的功耗比得上一个小型县城,双碳压力下,低功耗方案不出来,行业扩张也会受限。
那未来三到五年,会走到什么程度?
我个人判断,2025年之前,1.6T光模块会完成大规模商用,高端EML芯片的国产率会摸到三成,硅光集成技术会在中低端光模块上批量落地。
到2027年,也就是三年后,全光交换会在大型数据中心的骨干层试点,芯片间光互联会走出实验室,进入试产阶段。到那个时候,数据中心内部的流量瓶颈才会真正被打破,支撑更大规模的AI集群,甚至万亿参数级别的通用大模型的训练成本能再降一半。
很多人把光通信当成一个周期性的炒作品种,其实不对。它是整个数字经济的骨架,所有的流量、所有的算力,都要靠它来流动。没有足够宽的光管道,再强的芯片也跑不起来。
我们现在只是刚拿到了高端市场的入场券,离真正把产业链全捏在自己手里,还有很远的路要走。
不是什么新概念,却是最被忽略的算力血管
很多人对光通信的印象还停留在十多年前的“光纤入户”,觉得就是给家庭装宽带用的。 早不是了。 现在光通信的主战场,早就从用户端挪到了数据中心和骨干网。 核心逻辑其实很简单:光的频率比电信号高了至少三个数量级,能携带的带宽更大,长距离传输的损耗还不到电信号的十分之一。 当电信号走到单通道100G的门槛,就开始出现严重的信号串扰,再往上走,成本和功耗会指数级上升。光通信直接打破了这个天花板。大型数据中心内部光通信布线实拍
但光通信也有绕不开的技术边界。直到今天,光信号的交换和处理,还是远不如电信号灵活。要实现光信号的实时路由交换,成本比电交换高太多,所以现在大部分场景还是“光传输+电交换”的架构,没有完全推开全光交换。
这就是当前技术的核心矛盾:我们能把数据用光速传过去,却不能在光层面直接完成调度,还是得转成电处理完再转回去,多了两道工序,就多了成本和延迟。
产业现状:AI把需求拉爆,国内厂商的超车机会来了
放在五年前,高端光通信市场几乎是海外厂商的天下。不管是高端光模块还是核心光芯片,海外厂商占了七成以上的份额。 这两年变天了。最大的变量就是AI大模型。 训练一个万亿参数的大模型,需要数千张GPU卡集群,服务器和服务器之间、机柜和机柜之间,每天要交互的参数流量,比过去一个中型数据中心一整年的流量还要大。原来的100G、200G光模块根本不够用,直接把800G光模块的需求从三年后提前到了今天。量产800G光模块产品实物图
说实话,国内厂商这波踩点踩得太准了。当海外巨头还在慢慢推进800G量产的时候,国内头部厂商已经拿到了海外云厂商的大量订单,现在全球800G光模块的出货量,国内厂商占了超过六成。
不过话说回来,高兴得别太早。核心的高端光芯片,我们还是差口气。中低端的100G以下光芯片,国产率已经超过九成了,但是200G、400G以上的EML激光芯片,国产率还不到两成,大部分还是得从博通、住友这些海外厂商采购。
整个产业链现在都在往上冲,不少国内创业公司已经流片了高端光芯片,良率还在爬坡,预计两三年内会有明显突破。
未来三到五年:光进电退,还有多少坑要填
未来三到五年:光进电退,还有多少坑要填
现在资本把光通信炒得很热,很多人喊“全光网时代来了”,我泼一盆冷水,还有不少坑没填。
第一个坑就是成本。哪怕是现在已经量产的800G光模块,价格还是比同带宽的电模块贵两倍多,中小数据中心根本用不起,只有头部云厂商和AI公司能大规模铺。
第二个坑就是标准统一。现在1.6T光模块的标准刚落地,不同厂商的方案还不兼容,真要大规模出货,最少还要等一年半的磨合。
第三个坑就是功耗。一个800G光模块的功耗已经超过十瓦,一个大型数据中心几万台光模块,加起来的功耗比得上一个小型县城,双碳压力下,低功耗方案不出来,行业扩张也会受限。
那未来三到五年,会走到什么程度?
我个人判断,2025年之前,1.6T光模块会完成大规模商用,高端EML芯片的国产率会摸到三成,硅光集成技术会在中低端光模块上批量落地。
到2027年,也就是三年后,全光交换会在大型数据中心的骨干层试点,芯片间光互联会走出实验室,进入试产阶段。到那个时候,数据中心内部的流量瓶颈才会真正被打破,支撑更大规模的AI集群,甚至万亿参数级别的通用大模型的训练成本能再降一半。
很多人把光通信当成一个周期性的炒作品种,其实不对。它是整个数字经济的骨架,所有的流量、所有的算力,都要靠它来流动。没有足够宽的光管道,再强的芯片也跑不起来。
我们现在只是刚拿到了高端市场的入场券,离真正把产业链全捏在自己手里,还有很远的路要走。 
